Educación en seguros · Guía 2026
¿Qué es Cardif y por qué te cobra un seguro?
El seguro Cardif es un seguro que muchas veces se activa de forma automática en el momento en que te desembolsan un crédito: una tarjeta de crédito, un crédito de libre inversión, un hipotecario o el de tu vehículo. Cuando firmas los papeles del desembolso, los documentos del seguro vienen incluidos ahí.
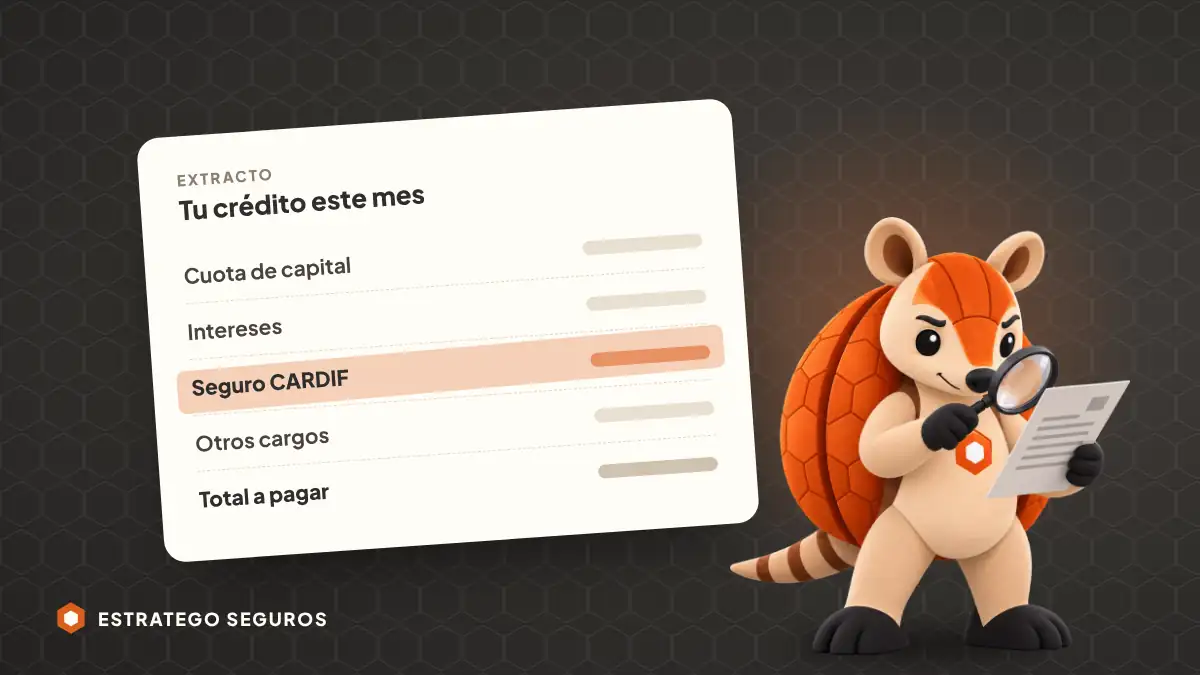
Pero ojo: eso no significa que el seguro sea obligatorio. Se te descuenta del extracto mes a mes y, muchas veces, por no revisar ese extracto, uno viene pagando esas cuotas sin saber realmente qué está pagando.
Te cuento quién es Cardif, por qué aparece en tus cuentas y qué puedes hacer: cancelarlo o cambiarlo. Y si es un seguro de vida deudor, la ley te deja tomarlo con la aseguradora que tú elijas.
¿Quién es Cardif en Colombia?
Cardif es la aseguradora del grupo BNP Paribas, una compañía de seguros francesa (así lo cuenta en su página Nosotros). Casi nunca te vende de forma directa: lo hace a través de los bancos y de otras empresas. Por eso te aparece en el extracto aunque tú nunca la hayas buscado.
Lo que la misma compañía publica
- Inició operaciones en Colombia en 2009.
- Se define como líder en bancaseguros: vende sus seguros a través de bancos y otras empresas, no tanto de forma directa.
- Dice que protege a más de nueve millones de clientes.
Mucha gente nunca ha hablado con Cardif, pero sí le aparece su nombre en un cobro.
¿Qué seguros vende Cardif?
En su sitio oficial, Cardif agrupa sus productos en cuatro líneas (BNP Paribas Cardif Colombia). Así las describe:
Protección al crédito
Ayuda a pagar tus obligaciones financieras si quedas sin empleo.
Protección individual
Un beneficio para ti y tu familia.
Protección patrimonial
Protege tus bienes personales y familiares.
Protección a medios de pago
Protege tus tarjetas y medios de pago.
Ojo con esto: las condiciones exactas de tu seguro dependen de la póliza que firmaste. Las encuentras en la solicitud de seguro que te entregaron al comprarlo.
¿Por qué Cardif te cobra un seguro?
Porque cuando firmaste el crédito o la tarjeta, el seguro venía dentro de los documentos del desembolso. Lo adquiriste a través de la entidad financiera o de un comercio aliado de Cardif, y por eso el cobro llega dentro de la cuota del crédito o en el extracto de la tarjeta.
Mi consejo: revisa tu extracto. Ahí ves cuánto pagas cada mes por ese seguro. Si tienes dudas, Cardif indica que puedes comunicarte con la entidad financiera o el aliado donde lo compraste, y que el canal de atención de tu producto aparece en la solicitud de seguro que recibiste (Cardif, Cómo reclamar mi seguro).
Ojo con esto: no todos los seguros que te cobran son obligatorios
El obligatorio: vida deudor
Es el seguro que el banco exige para darte el crédito. Respalda la deuda si te pasa algo.
Qué puedes hacer: no se cancela, pero sí lo puedes endosar con otra aseguradora que te salga más económica.
Los adicionales
Normalmente te ponen también una protección patrimonial o por desempleo, que suele cubrir las cuotas del crédito por un tiempo, por ejemplo seis meses, si te quedas sin trabajo. O te ponen seguros de vida adicionales al obligatorio.
Qué puedes hacer: si no los quieres, los cancelas con una solicitud por escrito.
Mi consejo
- Revisa siempre tu extracto y mira cada seguro que te están cobrando.
- Identifica cuáles no son obligatorios, para poder cancelarlos si no los necesitas.
- Revisa si el obligatorio, el de vida deudor, lo puedes endosar con uno más económico.
¿Puedes cancelar un seguro de Cardif?
Sí, pero depende de qué seguro sea, y aquí es donde mucha gente se confunde. La ley te permite terminar un seguro cuando quieras (artículo 1071 del Código de Comercio), pero en la práctica funciona así:
Si el seguro no es obligatorio
- Lo cancelas con una solicitud por escrito a la aseguradora, por los canales de tu producto o en la entidad donde lo compraste.
- ¿Y la plata que ya pagaste? En mi experiencia, cuando no hay una firma tuya aceptando el seguro, normalmente te devuelven las primas que te cobraron. Cuando sí firmaste, por lo general solo lo cancelan, sin devolución.
Si es obligatorio porque lo exige tu crédito
No se cancela: se endosa. Es decir, lo cambias por una póliza de otra aseguradora que el banco acepte.
Primero consigues una póliza que cumpla lo que pide el banco y la presentas para que reemplace a la anterior.
¿Puedes cambiar el seguro de vida deudor del banco por otro?
Sí, y esto es importante: el banco te puede exigir el seguro de vida deudor, pero no te puede obligar a tomarlo con la aseguradora que él escogió. Tú puedes llevar una póliza de otra aseguradora, siempre que cumpla como mínimo las condiciones y coberturas que pide el banco (Decreto 2555 de 2010, artículo 2.36.2.1.1, numeral 4, modificado por el Decreto 1084 de 2021).
Lo que el banco no te puede negar
- El banco debe informarte el monto asegurado, las coberturas y el costo del seguro, separando la prima de otros costos, al darte el crédito y de forma periódica.
- No puede rechazar una póliza que cumpla las condiciones ni cobrarte por revisarla o aceptarla (artículo 2.36.2.2.5).
- En créditos hipotecarios y leasing habitacional, si rechaza tu póliza, debe darte las razones por escrito en diez días hábiles (Decreto 673 de 2014).
Además, la Ley 1328 de 2009 protege tu derecho a escoger libremente con quién contratas (artículo 3, literal b).
Así se hace el cambio, paso a paso
- 1
Pídele al banco las condiciones mínimas que debe cumplir el seguro de tu crédito.
- 2
Cotiza con otras aseguradoras con esa información. Aquí te podemos ayudar.
- 3
Presenta la nueva póliza al banco para que la acepte. Esto es lo que llamamos endoso.
- 4
Pide por escrito la confirmación de que el banco quitó el cobro del seguro anterior. Y revisa tu siguiente extracto.
Cómo te ayudan los asesores de Estratego
En Estratego somos asesores autorizados y esto lo hacemos todos los días. Te comparamos opciones de SURA, Bolívar y AXA Colpatria para tu crédito. Cuando eliges una, nosotros radicamos la póliza ante tu banco y le hacemos seguimiento hasta que la acepte. No te dejamos solo en el trámite, y el endoso no te cuesta nada.
Conoce las opciones en nuestra página de seguro de vida deudor.
¿Te están cobrando un seguro en tu crédito?Escríbeme, revisamos tu extracto y te muestro tus opciones, sin costo y sin enredos.
Revisar mi seguroPreguntas frecuentes
¿Cardif es una aseguradora real?
Sí. Es BNP Paribas Cardif, una compañía de seguros francesa que opera en Colombia desde 2009.
¿Por qué me aparece Cardif en el extracto?
Porque tomaste uno de sus seguros a través de un banco o un comercio aliado. El cobro llega con tu crédito o tu tarjeta.
¿El seguro de Cardif es obligatorio?
No siempre. Muchas veces viene incluido en los papeles del desembolso, pero eso no lo vuelve obligatorio. Si es el seguro que exige tu crédito, debes tener uno, pero puedes escoger la aseguradora. Si no es obligatorio, puedes cancelarlo.
¿Cómo cancelo un seguro de Cardif?
Depende del tipo de seguro. Si no es obligatorio, lo cancelas con una solicitud por escrito a la aseguradora, por los canales de tu producto o en la entidad donde lo compraste. Si es obligatorio porque lo exige tu crédito, no se cancela: se endosa, es decir, lo cambias por una póliza de otra aseguradora que el banco acepte.
¿Me devuelven lo que pagué?
Depende de si firmaste. En mi experiencia, cuando no hay una firma tuya aceptando el seguro, normalmente te devuelven el dinero de las primas que te cobraron. Cuando sí firmaste, por lo general solo lo cancelan, sin devolución. Por eso vale la pena pedir copia de lo que firmaste.
¿Cómo hago una reclamación con Cardif?
Cardif recibe reclamaciones por WhatsApp, correo electrónico o en la sucursal del banco o comercio donde compraste el seguro.
¿El banco me puede cobrar por revisar mi nueva póliza?
No. La norma prohíbe cobrar por revisar o aceptar una póliza que cumpla las condiciones.
¿Quieres cambiar el seguro de tu crédito?Escríbeme por WhatsApp al 319 567 0863. Revisamos tu caso, te explico todo en palabras sencillas y te acompañamos hasta el final.
Escribir por WhatsApp
Helen Suárez
CEO y Cofundadora de Estratego Seguros
Tiene 14 años de experiencia en el mercado asegurador colombiano y asesora a personas y empresas para que escojan bien su seguro, siempre con información clara y sin letra pequeña.