Educación en seguros · Guía 2026

Plan complementario, póliza de salud y medicina prepagada: ¿en qué se diferencian?

Te cuento rápido la diferencia: el plan complementario lo vende la EPS y solo mejora lo que ya te da tu EPS. La póliza de salud la vende una aseguradora y funciona como un seguro, con su propio contrato. La medicina prepagada la vende una empresa de medicina prepagada y pagas por adelantado para usar su red de médicos y clínicas. Los tres son planes voluntarios, se pagan aparte de tu EPS y en ninguno de los tres dejas de cotizar a la EPS.

Si estás mirando opciones con SURA, también te puede servir la página del plan complementario SURA.

Es muy común que en la empresa te ofrezcan una "prepagada", que un familiar tenga "complementario" y que alguien más te quiera vender una póliza. Tranqui, es normal confundirse. En la calle a todo le dicen "prepagada". Pero en el papel no es lo mismo, y eso cambia lo que te cubren.
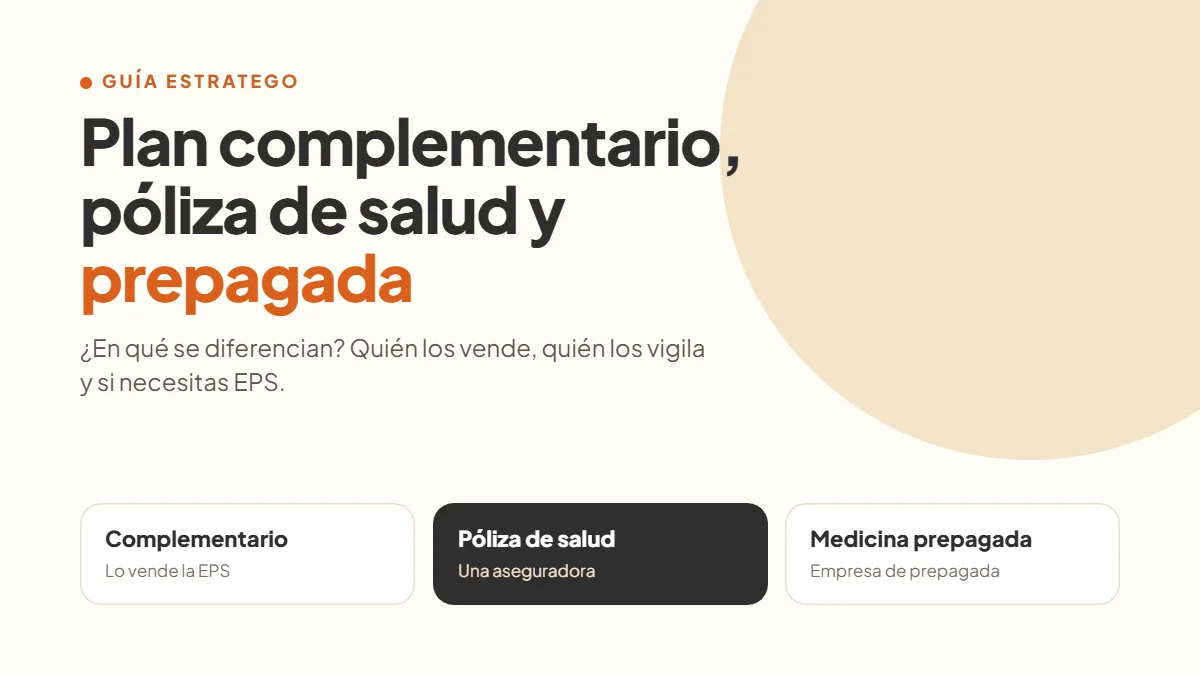
Comparación entre plan complementario, póliza de salud y medicina prepagada, guía de Estratego Seguros

Lo que tienen en común: los tres son "planes voluntarios de salud"

La ley colombiana agrupa estos tres productos con un mismo nombre: planes voluntarios de salud. El Decreto 780 de 2016 dice que hay tres tipos: planes de atención complementaria, planes de medicina prepagada y pólizas de salud (Supersalud, Concepto 936211 de 2023).

Tienen dos cosas en común que debes saber

  • Los pagas tú (o tu empresa), aparte. La ley dice que se contratan de forma voluntaria y se pagan con recursos distintos a la cotización obligatoria (Supersalud, Circular Externa 51 de 2022).
  • Necesitas seguir en la EPS. Estos contratos solo se pueden firmar o renovar con personas afiliadas al régimen contributivo, como cotizantes o beneficiarios (Decreto 806 de 1998, art. 20). El régimen contributivo es el de las personas que pagan su salud con su salario o sus ingresos.

Ojo con esto: ninguno reemplaza a tu EPS. Si dejas de pagar la EPS, puedes perder también el plan voluntario.

¿Qué es un plan complementario de salud?

El plan complementario (también lo vas a ver como PAC, plan de atención complementaria) lo emite la EPS (Supersalud, Circular 51 de 2022). Por eso solo lo puedes tomar con la misma EPS a la que estás afiliado.

La norma lo define como un conjunto de beneficios "no indispensables". Es decir, no son tratamientos que necesites para curarte. Son comodidades extra sobre lo que ya te da la EPS (Decreto 806 de 1998, art. 23). En SURA, por ejemplo, una de ellas es la habitación individual en hospitalización.

Hoy SURA ofrece el seguro Salud para Todos, que su clausulado describe como "un complemento al PBS SURA" (el PBS es el plan de beneficios de la EPS). Según ese clausulado, Plan Clásico (condiciones Salud para Todos Plan Clásico, SURA):

Salud para Todos de SURA, Plan Clásico

  • Tienes que estar afiliado, activo y al día en EPS SURA del régimen contributivo. Si sales de la EPS, el seguro termina.
  • Puedes entrar entre los 3 meses y los 59 años.
  • Te atienden solo en la red de SURA. No hay reembolsos.
  • No cubre enfermedades congénitas ni preexistentes (las que ya tenías antes de entrar).
  • Hay carencias, que es el tiempo que debes esperar antes de usar ciertos servicios: 150 días para hospitalización programada en habitación individual (no aplica si llegas por urgencia), 300 días antes de la fecha probable de parto y 60 días para imágenes que la EPS no cubre.

¿Qué es una póliza de salud?

La póliza de salud es un seguro. La emite una compañía de seguros vigilada por la Superintendencia Financiera (Superfinanciera, Concepto 2014087164-002).

Como es un seguro, la aseguradora tiene libertad para diseñar sus coberturas, edades y vigencias. Y tú las aceptas al firmar.

Dos cosas que te protegen, según ese mismo concepto

  • Al renovar, la aseguradora no puede agregarte como preexistencia una enfermedad que no tenías antes del contrato inicial.
  • La aseguradora no puede terminar ni revocar el contrato, salvo que la otra parte incumpla.

Ojo con un punto: la tarifa normalmente se calcula por año y solo está garantizada por un año.

Un ejemplo real es el Plan Salud Clásico de SURA. Su clausulado dice que es un seguro de salud, que puedes entrar si tienes menos de 70 años y que debes estar activo en una EPS del régimen contributivo, no necesariamente SURA (condiciones Plan Salud Clásico, SURA). Más abajo te cuento cómo funciona su red.

¿Qué es la medicina prepagada?

La medicina prepagada es un sistema en el que pagas por adelantado, de forma regular, para recibir servicios de salud de una empresa autorizada, dentro de su propia red (Decreto 1570 de 1993, art. 1, Minsalud). Estas empresas las vigila la Superintendencia Nacional de Salud.

Mi consejo: cuando te ofrezcan "una prepagada", pregunta quién firma el contrato. Si es una compañía de seguros, pregunta si en el papel es una póliza de salud, aunque en el folleto diga prepagada.

¿Dónde te atienden? Las diferencias, en una tabla

Esta es la diferencia que más se siente en el día a día: dónde te atienden y qué tan libre eres para escoger.

Red

Plan complementario

Siempre te atienden en la red de tu EPS. En Salud para Todos de SURA, por ejemplo, solo en la red SURA y sin reembolsos.

Red

Medicina prepagada

Puedes ir directo a especialistas y escoger médicos y clínicas, pero de un directorio cerrado. Algunas, como Coomeva, te permiten 5 reembolsos al año si no encuentras el médico o el centro médico en su red.

Red

Póliza de salud

Tienes un directorio médico grande y, además, red abierta por medio de reembolso. Tiene topes, sí, pero si necesitas más de 5 consultas, puedes ir. En SURA, la ficha del Seguro Salud Clásico habla de más de 6.000 médicos especialistas, más de 700 clínicas e instituciones y más de 2.900 ayudas diagnósticas, con consulta externa ilimitada en la red abierta (SURA, Seguro Salud Clásico). SURA también tiene centros médicos propios en varias ciudades, y a esos solo entras con póliza.

Plan complementarioPóliza de saludMedicina prepagada
¿Quién lo vende?La EPSUna compañía de segurosUna empresa de medicina prepagada
¿Quién la vigila?Superintendencia Nacional de SaludSuperintendencia FinancieraSuperintendencia Nacional de Salud
¿Necesitas EPS?Sí, y debe ser la misma EPSSí, régimen contributivoSí, régimen contributivo
¿Qué hace?Mejora lo que ya te da tu EPSTe asegura según lo que diga el clausuladoTe da servicios de su red, pagados por adelantado
¿Dónde te atienden?Siempre en la red de tu EPSDirectorio grande + red abierta por reembolso, con topesDirectorio cerrado; algunas dan pocos reembolsos al año

¿Cuál te conviene?

Depende de tu caso, y te lo digo con honestidad: no hay uno mejor para todo el mundo. Así lo pienso yo:

1

Si estás contento con tu EPS y solo quieres comodidades extra

Mira el plan complementario de tu EPS.

2

Si quieres más libertad para escoger médicos, o estás en una EPS distinta a la de la aseguradora

Mira una póliza de salud.

3

Antes de firmar cualquiera

Revisa tres cosas en el clausulado: carencias, preexistencias y si hay reembolso.

Y declara bien tu salud. Una preexistencia que no declaras puede dejarte sin cobertura justo cuando la necesitas.

Preguntas frecuentes

¿Para tener medicina prepagada debo tener EPS?

Sí. Los planes voluntarios solo se pueden contratar o renovar si estás afiliado al régimen contributivo, como cotizante o beneficiario (Decreto 806 de 1998, art. 20).

¿El plan complementario reemplaza a la EPS?

No. Es un complemento. Sigues usando la EPS y el plan te da beneficios extra.

¿Las pólizas de salud cubren enfermedades que ya tenía?

Depende de la póliza y de lo que declares al entrar. Por ejemplo, el Plan Salud Clásico de SURA excluye las preexistencias no declaradas. Lo que sí dice la ley es que, al renovar, no te pueden agregar preexistencias nuevas que no tenías al firmar el primer contrato.

¿Qué es una carencia?

Es el tiempo que debes esperar desde que entras para usar ciertos servicios. Por ejemplo, en Salud para Todos de SURA son 150 días para hospitalización programada.

¿Puedo cancelar una póliza de salud cuando quiera?

En el Plan Salud Clásico de SURA, el tomador puede terminar el seguro en cualquier momento con una comunicación escrita firmada y, según el clausulado, si el contrato se revoca se devuelve la parte proporcional de la prima no devengada (la que no alcanzaste a usar). Cada póliza tiene su regla, así que revisa la tuya.

¿Te ayudo a escoger?

Si no sabes cuál te sirve, escríbeme por WhatsApp al 319 567 0863.Los asesores autorizados de Estratego te explicamos las opciones sin costo y con el clausulado en la mano.

Escribir por WhatsApp
Helen Suárez, CEO de Estratego Seguros

Sobre la autora: Helen Suárez

CEO de Estratego Seguros

Helen Suárez es CEO de Estratego Seguros y lleva 14 años en el mercado asegurador. Su trabajo es explicar los seguros en palabras sencillas para que nadie firme sin entender.

Deja una respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *